Affichage des articles dont le libellé est localisme. Afficher tous les articles

mercredi 20 février 2019

La télévision locale américaine séduit plus que jamais


A la base de la télévision nationale américaine se trouvent plus de 1700 stations commerciales locales réparties en 210 DMA. Cette télévision des origines (1950) ne cesse de se renouveler sans toutefois modifier radicalement son modèle économique ; pourtant, elle continue de séduire les investisseurs. Et, plus que d'autres médias, elle semble garder la confiance du public américain (cf. 2018 Poynter Media Trust Survey).

Apollo Global Management se porte acquéreur des stations audiovisuelles de Cox Media Group : stations de TV et radio ainsi que de quelques quotidiens régionaux. Cox Media Group gardera une participation minoritaire. L'ambition des investisseurs semble être de constituer un groupe de stations de télévision de taille nationale ; aussi, d'autres acquisition de stations ne devraient manquer d'être annoncées (dont celles que devrait revendre Nexstar Media Group pour se conformer à la réglementation en cours).

Les 14 stations vendues par Cox sont situées dans d'importants marchés (DMA) : Seattle, Atlanta, Daytona, etc. ; la plupart de ces stations sont affiliées à des networks nationaux : 3 à CBS, 4 à Fox, 1 à NBC (Comcast), 1 à MyNetworkTV, 3 à ABC (Disney) et l'on compte 2 stations indépendantes (Orlando, Charlotte).
Le montant de la transaction s'élèverait à 3 milliards de dollars, ce qui en dit beaucoup sur la santé de ce marché et les retours d'investissement que l'on en escompte. Le marché de la télévision locale attire les investisseurs car son modèle économique mixte reste prometteur : publicité(locale et supra-locale, traditionnelle et numérique), d'une part, rémunération par les opérateurs MVPD qui les retransmettent (retransmission fees), d'autre part.

Voici une étape de plus dans la consolidation des médias traditionnels (legacy) : consolidation qui semble indispensable pour résister à la puissance publicitaire des principaux groupes numériques, Facebook, Google (YouTube), Amazon, Microsoft (Linkedin), AT&T, notamment. Mais aussi pour se mettre  au niveau des concurrents comme Sinclair Broadcast Group ou comme Nexstar.

La réglementation est au coeur du débat, problème politique ; le marché attend un désserrement des contraintes en termes de concentration (nombre de stations et taille de la couverture totale que peut contrôler un même groupe). En revanche, certains dénoncent les risques que la consolidation fait courir au localisme, à la diversité et à la qualité de l'information locale.

Beaucoup de médias locaux traditionnels un tournant classique de leur histoiree  : Cox est un groupe média familial ("a rich heritage") dont les racines remontent à la fin XIXème siècle (presse quotidienne locale). Apollo voudra certainement en moderniser la gestion, innover pour en faire un média dynamique, numérique et local. Un nouveau modèle est à inventer.


Sur le même sujet :


https://www.coxmediagroup.com/

vendredi 18 janvier 2019

STIRR : Sinclair remue la télévision locale américaine (OTT)


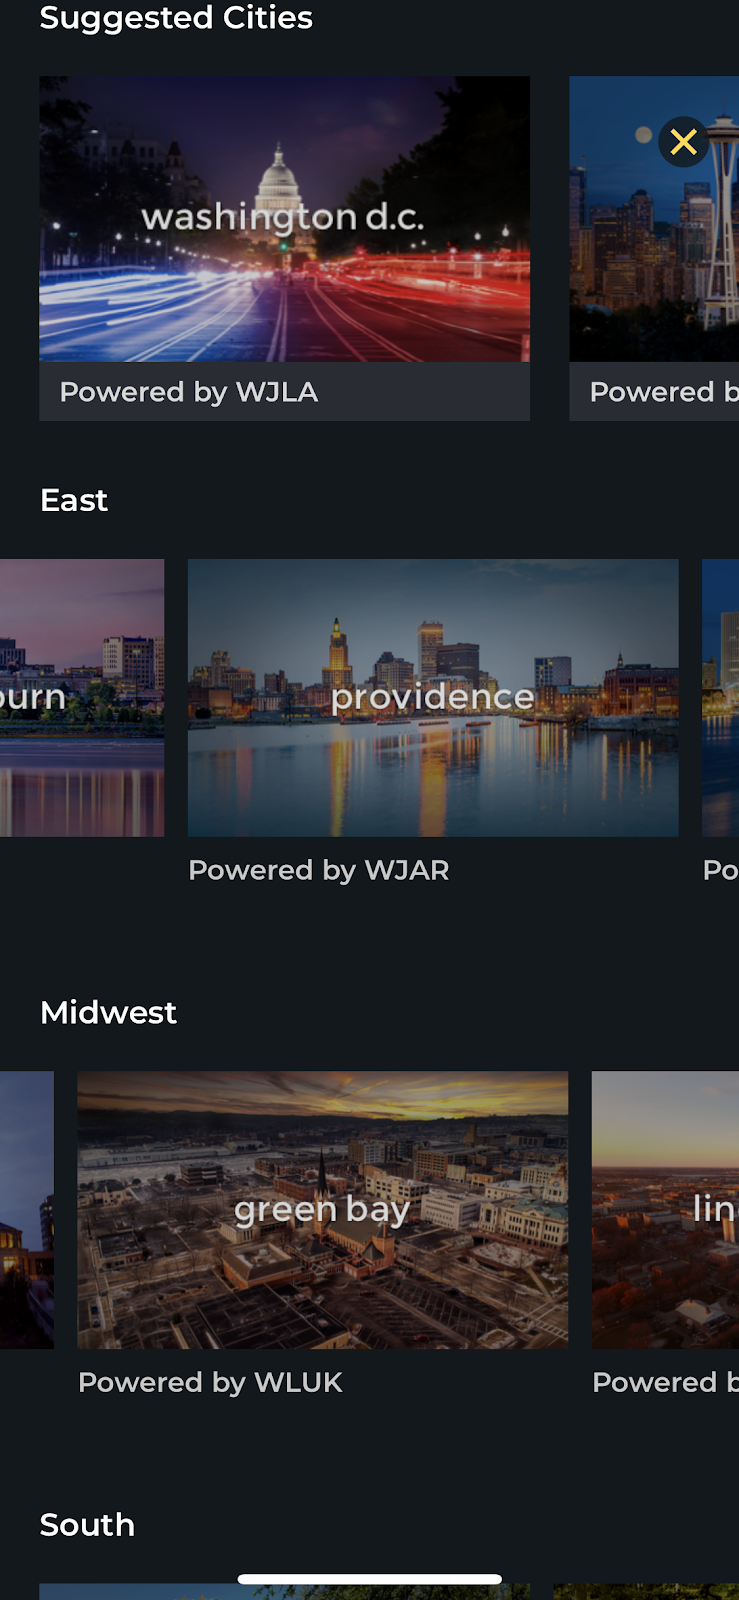
Sélection de la ville. La station qui fournit les
 informations est indiquée : exemple, Powered by
WLUK-TV pour Green-Bay (Wisconsin, Midwest).
Appli iOS. January 2019.
La télévision linéaire accomplit sa mutation vers le streaming, OTT. Le mouvement avait été lancé au début de  2015 par CBS avec CBS All Access. "OTT everywhere. A paradigm shift ?", demandions-nous alors. Avec le passage au streaming des stations locales, le noyau dur de la télévision américaine, le nouveau paradigme se confirme : programmes à la demande, accessibles partout, à tout moment, sur tout support, télévision nouvelle génération dont les modalités sont  énoncées par le standard ATSC 3.0.

Pourquoi STIRR ? Du verbe to stir : remuer, mélanger appartient au vocabulaire de la cuisine (cf. stir-fry) ; to stir, c'est aussi donner une impulsion, provoquer.

Jouant sur toutes les connotations dynamiques du terme, Sinclair Broadcast Group (SBG) lance un service OTT : STIRR. Le service, qui sera financé entièrement par la publicité, est accessible via une application (iTunes, AppleTV, Android, Amazon Fire TV, Roku).
STIRR offre les contenus du linéaire à la demande tout en proposant également du direct. Les émissions disponibles proviennent de toutes les ressources du groupe : les programmes linéaires des stations (locales) ainsi que des émissions en VOD. STIRR contribue au plein emploi de ses moyens. Rappelons que Sinclair Broadcasting Group qui compte 191 stations (la plupart étant affiliées à des networks traditionnels) est présent dans 89 des 210 marchés américains (DMA). Sinclair a tenté en 2017-2018 d'acquérir le groupe Tribune Media, en vain (la FCC avait fait part de ses doutes).

Avec l'appli, il est possible de sélectionner sa ville de préférence (ou plutôt une station parmi toutes celles que contrôle SBG) et d'accéder à l'information locale de ce DMA y compris celle concernant le sport et styles de vie (Stirr City Channel) ; en sélectionnant Washington D.C., on accède à un programme d'information nationale (via la station WJLA-TV). Evidemment, STIRR ne retransmet pas le programme du network auquel une station est affiliée ; ce qui est mis dans le pot commun de STIRR, ce sont uniquement les productions des stations, "owned and operated", de Sinclair (information, plateau).

STIRR propose également une vingtaine de programmes aux thématiques spécialisées, dont quatre multicasts qui lui appartiennent (en italiques) : BUZZR • Charge! • Cheddar • Comet • CONtv • Dove Channel • DUST • FailArmy • Futurism • Gravitas • Mobcrush • MovieMix • NASA TV • Outdoor America • The Pet Collective • SOAR • Stadium • TBD • The T • World Poker Tour (source : SBGI).

Le lancement de STIRR par Sinclair s'inscrit dans une stratégie globale privilégiant l'accès numérique au local et la mobilité (mobile-first) ; en même temps, le groupe investit dans la next-gen TV (ATSC 3.0) avec des chips adaptés (System on a Chip, SoC). D'autre part, Sinclair s'est associé à Tru Optik (DMP TV) pour le ciblage publicitaire hybride, linéaire et numérique. Sinclair a acquis en 2015 un SSP, ZypMedia.
Comment la télévision terrestre traditionnelle, celle des groupes de stations locales (broadcasting), peut-elle s'adapter au nouvel environnement numérique et s'y développer en tirant profit du streaming et de la télévision connectée ? Dans cette perspective, la taille et la concentration sont décisives (scaling) pour que survive la télévision locale (y compris l'information locale).
Malgré tout, ces mouvements de concentration suscitent la critique qui souvent se drape dans la défense généreuse et légitime du localisme ; la situation est d'autant plus complexe que les propriétaires de SBG et la ligne éditoriale de certaines stations ne dissimulent pas leur sympathie pour la politique de l'actuel président.

jeudi 3 janvier 2019

Télévision américaine : la concentration n'en finit pas


2019 commence avec une fusion dans la télévision américaine. Gray Television a acquis Raycom Media pour 3,6 milliards de dollars. L'une et l'autre entreprise sont des groupes de stations de télévision locale. La FCC et le ministère de la justice (DoJ, Department of Justice) ont approuvé la fusion qui donne naissance à un groupe touchant 24% des foyers TV américains (17% avec UHF discount) soit 142 stations (full power). Après négociation avec la Division antitrust du DoJ, la fusion s'accompagnera d'une revente de stations dans certains DMA pour éviter de créer des monopoles pour la vente de publicité locale (conclusion des études d'impact : competitive impact).
Sont concernées par cette revente (divesting) les stations affiliées suivantes (entre parenthèses le network auquel elles sont affiliées) : WGPX Panama City, WDFX Dothan, WFXG Augusta, WTNZ Knoxville (Fox), WTOL Toledo, WSWG Albany (CBS), KXXV Waco, WTXL Tallahassee (ABC), KWES Odessa (NBC). L'ensemble demeure toutefois un groupe de taille modeste en comparaison de Nexstar et de ses 216 stations.

Cette réglementation de la télévision terrestre (broadcasting), que l'on peut qualifier de tatillonne, est à mettre en regard avec l'étonnant laisser-aller législatif qui permet aux grands groupes de s'attaquer sans vergogne au marché de la publicité locale américaine, Facebook et Google notamment (en attendant Amazon et Microsoft avec LinkedIn). La puissance de la concurrence provenant des plateformes vidéo Netflix et Amazon Prime Video est également à prendre en compte.
Les groupes de télévision locales et la réglementation de la concentration qui les concerne sont le produit des débuts de l'histoire de la télévision et de la radio américaine (legacy) ; les networks, ne l'oublions pas, ne sont que des groupes de stations locales. Sans accroissement de la concentration, ces groupes ne peuvent affronter à armes égales les nouveaux groupes publicitaires issus du numérique.

L'objectif déclaré de la FCC est de préserver le localisme des médias tout en assurant la diversité des points de vue qu'ils diffusent. Mais qu'en est-il du contrôle de la diversité des points de vue émis sur Facebook ou sur YouTube ? Le maintien du localisme et de la diversité dépend de la compétitivité économique et technologique des médias locaux, donc des possibilités de scaling : le président de la FCC ne cesse d'ailleurs de souligner que la réglementation doit s'adapter à la réalité nouvelle du marché ("Our rules must keep pace with the modern media marketplace”).
Comme tous les quatre ans, à la demande du Congrès, la FFC doit passer en revue l'état du marché des médias américains et apprécier l'efficacité des règles de concentration en vigueur ; la FCC peut être amenée à remettre en question certaines des règles qui brident le développement des networks commerciaux nationaux (ownership rules), y compris, notamment, la règle dite "dual TV network ownership",  qui vise les quatre networks historiques (ABC, CBS, Fox, NBC) et interdit toute fusion de deux d'entre eux.

lundi 3 décembre 2018

Nexstar, premier groupe de télévision locale américaine


Nexstar Media achète les 42 stations de télévision du groupe Tribune Media Company pour 4,1 milliards de dollars (6.4 in accretive transaction) devenant ainsi le premier groupe de stations de télévision locale aux Etats-Unis. Le groupe Sinclair qui avait envisagé l'achat de Tribune Media Company (pour 3,9 milliards) a dû y renoncer alors que la FCC se montrait préoccupée ("serious concerns").
Nexstar Media possède déjà et gère 174 stations dans 58 DMAs, petits et moyens.

Au terme de la transaction, Nexstar acquiert 42 stations de Tribune Broadcasting dont trois lui donnent une présence dans de grands DMAs : San Francisco-Oakland-San Jose (N°6), Tampa-St. Petersbourg-Sarasota (N°11) et Phoenix-Prescott (N°12). Nexstar s'empare également de WGN America, chaîne cabsat accessible par 70% des foyers, et détiendra 31% de TV Food Network (le reste appartenant à Discovery) et d'une radio (WGN-AM). Mentionnons encore deux digicasts, Antenna TV and THIS TV ainsi que le site d'information sportive Covers Media et 5% dans l'équipe des Chicago Cubs (baseball, MLB). S'y ajoute encore un site d'analyse des programmes de télévision (TV By the numbers / Zap2it) Et, bien sûr, de l'immobilier.

Une fois l'accord de cession signé, Nexstar détiendra 216 stations dans 118 DMAs ("216 combined, pre-divestiture full power, owned or serviced, television stations in 118 markets") ; il lui faudra alors mettre en vente (divest) un certain nombre d'entre elles, dans une quinzaine de DMAs, pour se conformer à la réglementation sur la concentration (39% des foyers TV, les stations UHF étant comptées pour 50%). La plupart des stations à revendre sont affiliées : on dit que Fox se porterait acquéreur de plusieurs.
Dans le communiqué de presse, Nexstar réitère son engagement pour le localisme de la télévision.

L'adaptation du marché des médias traditionnels américains au numérique provoque de nombreuses fusions et acquisitions, aboutissant à la constitution de groupes plus puissants. Ces groupes seront mieux à même de résister aux Facebook (cf. Today In), Amazon, Google, Microsoft qui visent leurs annonceurs locaux ; ils seront mieux à même, également, de négocier le montant des droits de retransmission (fees) que doivent leur verser les MVPD (retransmission consent). Certains estiment qu'une telle acquisition risque de compromettre la diversité des programmes locaux. Mais qu'en est-il  de la diversité avec les GAFAM ?


Tribune + Nexstar


lundi 20 novembre 2017

Dérégulation à l'américaine : les médias locaux dés-entravés ?


En matière de télévision, aux Etats-Unis, tout commence par le local. Et d'abord le droit des médias.
L'organisme américain de régulation, la Federal Communications Commission (FCC), fait le ménage dans le droit des médias locaux (radio, télévision, presse) et dépoussière les media ownership rules : "the media ownership regulations of 2017 should match the media marketplace of 2017", déclare le Président de la FCC. Aggiornamento salutaire ? La régulation datait de près de cinquante ans, voire davantage ; elle était "vieillotte", "périmée", dira le Président de la FCC ("stale") : “Few of the FCC's rules are staler than our broadcast ownership regulations”.
  • La FCC supprime l'interdiction pour un même propriétaire de contrôler une station de télévision ET un journal, dans un même DMA (cross-ownership : rappelons que toute station, télévision ou radio, est locale et que son autorisation de diffuser vaut pour un seul DMA, aire géographique déterminée).
  • La nouvelle réglementation autorise la fusion de deux station de télévision d'un même DMA (dual station ownership) et le contrôle par un même propriétaire de deux stations parmi les quatre premières du DMA. Toutefois, l'autorisation définitive ne sera donnée qu'au coup par coup ("case-by-case").
  • Enfin, les "joint sale agreements" (JSA, commercialisation par une régie d'espaces relevant d'une autre régie locale) ne seront plus pris en compte dans le calcul de la couverture nationale, ce qui atténue et assouplit la limite des 39% des foyers TV pour un même propriétaire ("national TV ownership limits").
Les dispositions réglementaires abrogées, malgré leurs apparentes bonnes intentions, entravaient-elles le développement des médias locaux ? Freinaient-elles l'adaptation de ces médias aux nouvelles conditions de marché issues des transformations numériques, aggravées par la concurrence incontrôlée qu'exercent Facebook, Google, AT&T, entre autres, sur les marchés locaux ? La situation de la presse sera-t-elle améliorée par la nouvelle réglementation ?

Aux yeux des deux commissaires Démocrates, minoritaires à la FCC, cette dérégulation favorise les plus grands groupes TV et radio et compromet le localisme et la diversité ; elles ont voté contre (dissent).
Au contraire, pour les trois commissaires Républicains, cette dérégulation ouvre la voie à des consolidations permettant la constitution de groupes pluri-média plus puissants, mieux armés pour un monde de médias numériques. Elle ouvre la voie à de nouveaux investissements, elle dynamise le marché local (intra DMA) et elle devrait aider la presse locale en permettant la création de groupes pluri-média.
La FCC a déjà mis fin à l'obligation pour une station d'avoir son principal studio dans le DMA (dite "main studio rule", qui datait de 1940). La National Association of Broadcasters approuve cette dérégulation (ses commentaires devant la FCC, du 7 juillet 2017).
Dans un même mouvement, la FCC simplifie et modernise les obligations administratives des stations et propose la création d'un incubateur.

Dans une prochaine étape de la dérégulation, la FCC devrait aborder deux points fondamentaux : la neutralité d'Internet, d'une part, la limite de 39%, d'autre part.

lundi 9 octobre 2017

Le règlage économique local de la télévision américaine


Toute station  de télévision américaine est, par définition et construction, locale (elle est, de droit, un vecteur essentiel de l'information locale). Pour sa diffusion non-terrestre, elle doit choisir les modalités économiques de sa retransmission par un Multi Video Programming Distributor (MVPD : "pay TV operators", câble, satellite, télécoms). Voici l'alternative réglementataire qui s'offre à elle et qui illustre le localisme de la télévision américaine :
  • oubien elle oblige le MVPD, un câblo-operator, par exemple, à, retransmettre toutes ses émissions en faisant jouer la règle d'obligation de transport (must carry rule). Dans ce cas, la station ne sera pas rémunérée par le MVPD pour les émisssions qu'elle lui fournit.
  • oubien elle entre en négociations avec le MVPD pour définir, avec lui, un niveau de rémunération de la station par le MVPD ("negociations in good faith") : accord dit "retransmission consent".
Ces règles individuelles sont mises en application au niveau des groupes de stations. Voyons le cas présent de Ion Media Networks Inc., un groupe de 60 stations locales. Le groupe choisira-t-il, courant octobre 2017, de bénéficier d'un accord d'obligation de transport (must carry) ? Un tel choix priverait les stations des rémunérations des MVPD (retransmission fees). M à J 17 octobre 2017. Ion a choisi le must carry (mandatory carriage) avec l'ensemble des MVPD.

Dans une telle perspective, un accord d'affiliation entre FOX Broadcasting et Ion Media, pour 29 stations, semble improbable. FOX chercherait à rompre avec Sinclair Broadcast Group qui, avec Tribune, contrôlerait 26 de ses stations affiliées. Actuellement, Ion Media n'a aucun accord d'affiliation avec des networks et ne peut compter donc que sur les rémunérations publicitaires liées aux programmes que ses stations diffusent. On dit que Ion Media serait prêt à rétrocéder une grande partie (90%) des retransmission fees à Fox (retransmission fees qui lui seraient payés par les MVPD).
Si des stations de Ion Media s'affiliaient à FOX, cela constituerait pour Ion Media une très forte augmentation de la valeur des stations en question.

La suite dépend notamment de l'attitude de la FFC envers l'acquisition de Tribune par le Sinclair Broadcast Group.

vendredi 14 juillet 2017

TF1 et la publicité locale


TF1 s'ouvre au local, mais il semble que ce soit pour seulement y collecter de la publicité, pas pour y produire des programmes régionaux. Actuellement, la loi interdit aux chaînes nationales (hors FR3) de diffuser de la publicité régionale. On y a vu protection de la presse régionale ; mais, maintenant, cette protection ne profite-t-elle pas surtout aux entreprises numériques qui diffusent de la vidéo et pillent le marché publicitaire. La notion de concurrence et de ses périmètres pertinents est à reconsidérer.

La différence de modèle économique entre une chaîne commerciale nationale française et des networks nationaux américains (networks) est évidente : un network américain mêle deux programmations, l'une nationale (avec publicité et annonceurs nationaux), l'autre locale (avec publicité et annonceurs locaux). A cela s'ajoutent des décrochages publicitaires locaux (au niveau du DMA) lors des écrans d'inter-émissions (adjacencies). Le principe est donc celui d'un solide ancrage local du national, le localisme : modèle économique mixte qui permet à un network de résister à la forte offensive publicitaire de Facebook.

La télévision semble en France en pannedu local , elle semble atteinte d'une malformation congénitale (abus de centralisme, d'Etat). M6 avait autrefois mis en place des décrochages locaux de 6 minutes dans une dizaine de villes, mais, faute de revenus publicitaires locaux (interdits), a dû les fermer et abandonner cette initiative prometteuse.
Méfions-nous : car plus que de local ou de régional, ce dont il est question, c'est de proximité, de voisinage auxquels ont déjà commencé de s'attaquer Facebook, amazon et Google, qu'aucune réglementation surannée n'a jamais entravés.

TF1 mettrait en place trois régies régionales : Lyon, Marseille, Bordeaux, trois grandes agglomérations. Mais pas Paris.
Quelles peuvent être les attentes régionales de TF1 Publicité ? Attirer les petits anonceurs avec clientèle nationale pour les petites chaînes du groupe (TMC, NT1, LCI, TV Breizh, Séries Club, Ushuaïa, Histoire, HD1) ? Notons que TF1 Publicité dispose d'une puissance publicitaire importante avec Les Indés Radio (réseau de 132 stations locales indépendantes, dont la partie numérique est commercialisée par 366, régie des sites de la presse régionale) et avec ses actifs numériques (e-TF1).

Reste le ciblage géographique servi par les données et l'outillage numérique... L'avenir numérique est déjà présent, publicitaire et rédactionnel.

jeudi 3 novembre 2016

La flexibilité du marché télévisuel américain (Cas N° 17)


Ce poste reprend et corrige celui consacré à la TV américaine et au marché de Boston (Cas N°16) : nouvelle station O&O à Boston en janvier 2017).

En 2017, NBC disposera, comme prévu, d'une nouvelle station "owned and operated" dans le DMA de Boston-Manchester (N°8) : NBC Boston. En revanche, la nouveauté est le recours par le network NBC à une station utilisant une fréquence terrestre dite de faible puissance (low-power), WTBS ; associée à WNEU, elle remplacera son ancienne station affiliée WHDH-TV (qu'elle a tenté, en vain, de racheter). NBC crée ainsi de la valeur, avec la promotion d'une petite station en O&O d'un grand network. La station WNEU, rachetée par NBC, ne couvre qu'une partie du DMA.
Diffusée over-the-air (OTA), NBC Boston sera également diffusée par les réseaux câblés du DMA et les bouquets satellite et accessible par TV Everywhere. NBC Boston disposera ainsi d'une couverture complète du DMA. On observera le paradoxe : la télévision terrestre gratuite est distribuée à tout le marché grâce aux MVPD auprès des abonnés payants. Il est vrai que Comcast (qui a racheté NBCU) est le câblo-opérateur majeur (MSO) du DMA ; avec sa régie Comcast Spotlight, il exploite d'ailleurs l'Interconnect publicitaire de la région.
Pour l'information, NBC Boston s'appuiera sur la chaîne régionale de Comcast, NECN (New England News Channel) lancée 1992 par un câblo-opérateur racheté plus tard par Comcast et Hearst. En décembre 2016, Craignant les plaintes des téléspectateurs du DMA, Comcast passe un accord avec WMFP-TV, ce qui accroîtra la couverture terrestre de NBC Boston.

Le DMA de Boston comprend des cantons appartenant aux Etats du Vermont, du New Hampshire et du Massashusetts. L'économie de la télévision n'épouse pas la géographie administrative.
Ce DMA compte 26 stations : 5 sont associées à PBS (network de télévision publique), 3 sont des stations hispanophones et 2 des stations indépendantes. Le DMA compte 2,4 millions de foyers TV (5,9 millions de personnes). CBS et Fox ont déjà leur station O&O dans le marché. ABC (Disney) est le seul network à y être retransmis par une station affiliée (WCVB-TV).
La pénétration du câble est de 84% des foyers, celle des moyens de diffusion alternatifs (satellite, télécoms) étant de 12%, seuls 4% des foyers ne reçoivent la télévision que via une antenne terrestre.
Les 4 grandes stations de Boston sont reprises par les opérateurs canadiens du câble ; ils ont remplacé WHDH par NBC Boston (janvier 2017).

La flexibilité du marché  télévisuel américain s'accompagne d'un inflexible localisme.

vendredi 12 août 2016

Nexstar Broadcasting Group : le localisme de la TV américaine à l'œuvre


C.A. en millions de USD
 (cf. Financial results for the second quarter, 2016)
La répartition du chiffre d'affaires de Nexstar Broadcasting Group énonce le modèle économique actuel d'un groupe de stations de télévision (broadcast).
La moitié des revenus proviennent de la publicité locale (dont un quart de national spot), plus du tiers provient des droits de retransmissions locales (retransmission fees) payés par les networks nationaux.
Le reste des revenus provient du numérique (publicité hyper-locale sur les 63 sites des stations, "community portal") et de la publicité électorale (cette part, locale, ira croissant aux T3 et T4, étant donnée le proximité des élections).

Localisme et numérique
Nexstar se définit elle-même comme un média local dont le principe est le localisme (a media company that leverages localism). Le groupe, basé à Irwin (Texas) est présent dans 62 marchés (DMA) de rangs moyens, touchant 18% des foyers TV américains. Les 104 stations (full-power) sont presque toutes affiliées à des networks nationaux (sauf 3 indépendantes). Nexstar est le troisième groupe pour les revenus publicitaires locaux (spot), après Fox et CBS.
Pour le numérique, le groupe fournit des contenus et des services locaux à ses stations. Il développe Lakana (2015), une plateforme de gestion des contenus (SaaS) pour les éditeurs (publishers). En octobre 2015, Lakana a acquis Kixer (machine learning, monétisation du mobile).

Une stratégie d'acquisitions
Depuis 2004, Nexstar (Nasdaq: NXST) rachète des petits groupes de stations. En 2016, Nexstar a racheté le groupe Media General Inc., accroissant ainsi son "legacy broadcast portfolio". Une fois l'acquisition achevée, le groupe touchera 39% des foyers TV américains dans 100 marchés (DMA) et sera rebaptisé Nexstar Media Group.

Capture d'écran sur le site du groupe

mercredi 6 juillet 2016

Etudes de cas sur la télévision américaine : CW, network hybride avec Netflix ?


L'organisation du marché de la télévision américaine est flexible, modulable à volonté et stable. On y compte peu d'interventions réglementaires. Les acteurs modifient leur stratégie, leur développement tout en se coulant dans des règles claires, incontournables dominées par l'esprit de ses lois, le localisme. C'est un univers où les coups et leurs conséquences sont prévisibles.

The CW Network est le plus petit des networks ("weblet") ; J.V. de CBS Corp. et de Warner Bro., il se compose, comme tous les networks américains, de stations O&O et de stations affiliées.
Un contrat d'affiliation lie le network au groupe Tribune Co., à toutes les stations du groupe sauf WGN, station de Chicago, l'un des principaux marchés télévisuels américains (DMA n°3). Ensemble, les 12 stations affiliées apportent une couverture de 25% des foyers TV américains (28 millions de foyers) ; parmi ces 12 stations, on compte KTLA-TV à Los Angeles (DMA n°2) et WPIX-TV à New York (DMA n°1).
A Chicago, CW sera désormais diffusé par la station WPWR-TV (qui appartient au groupe Fox).
L'accord intervient juste à temps pour le marché publicitaire upfront des networks.
Il semble que CW ait envisagé quelque temps une solution de diffusion en streaming, de type OTT ; il y a bien sûr un différend quant au montant que paie Tribune Co. à CW (reverse compensation).
A partir du 1er septembre, WGN-TV devient une station indépendante (Indie) diffusant surtout une programmation locale, notamment sportive. Ainsi, une station a changé d'affiliation (WPWR-TV), une autre est passée du statut d'affiliée à celui d'indépendante (WGN-TV)

CW diffuse notamment "Jane the Virgin", "Crazy Ex-Girlfriend", "The Flash", "Arrow", etc. L'accord de rediffusion de CW avec Hulu qui reprenait certaines émissions le lendemain de leur diffusion s'achève en octobre 2016.
En 2011, CW a déjà eu un accord avec Netflix. L'accord exclusif pour les Etats-Unis, conclu en juillet 2016, permettra à Netflix de rediffuser l'ensemble des émissions de CW (dont "Supergirl", ex. CBS) ; Netflix contribuera ainsi fortement à l'équilibre économique du network (on parlait déjà de 1 millliard de $ en 2011). Les séries de CW seront diffusées 8 jours après le dernier épisode de la saison (season finales) ce qui permet à CW de profiter des revenus publicitaires de la première diffusion par ses stations.
A cette occasion, on peut percevoir la place importante que prend Netflix sur les marchés télévisuels traditionnels (à suivre, dans cette perspective, en France : la relation de Netflix et TF1, cf. "Marseille"). Logiquement, CW se définit désormais comme un "hybrid network" : broadcast avec ses stations, streaming avec Netflix.

lundi 11 janvier 2016

TV américaine (Cas N°16) : nouvelle station O&O à Boston


Couverture comparée des 2 stations
(Source : FCC, 2012)
En janvier 2017, NBCU disposera d'une station "owned and operated" (O&O) dans le marché TV de Boston (DMA N°8, selon Nielsen, avec 2,4 millions de foyers TV, soit 2,128% des foyers américains). Donc, WHDH-TV, la station appartenant à Sunbeam Television Corp., actuellement affiliée à NBCU dans ce marché, perdra son affiliation. NBCU aurait en vain essayé de racheter la station. Le DMA de Boston a perdu une place (12 000 foyers TV) dans le classement des 210 DMA en 2015 où le DMA de Washington (D.C.) a pris sa place.
Actuellement, seul CBS possède une station O&O dans ce marché (WBZ-TV). Les autres networks nationaux ont dans ce marché des stations affiliées.

Une station O&0 rapporte davantage au network qu'une station affiliée : elle bénéficie des revenus de tous les écrans publicitaires (network time et local time, adjacencies). De plus, une station de ce rang donne au network un surcroît de pouvoir dans les négociations de retranmission consent.

Le network NBC aura donc 13 stations O&O et sera présent dans la plupart des grands marchés américains. De plus, NBC détient également une station 0&0 à Puerto Rico (WKAQ-TV).

La nouvelle station, NBC Boston, utiliserait la fréquence de la station WNEU-TV, O&O, diffusant actuellement les programmes de Telemundo, network hispanophone qui appartient à Comcast / NBCU. Dans ce DMA, Comcast / NBCU possède aussi la chaîne d'information régionale, New England Cable News (NECN) dont les studios pourraient être utilisées par NBC Boston. Toutefois, WNEU-TV couvre surtout la région située au Nord de Boston (Manchester, Concord dans le New Hampshire) et beaucoup moins le Sud de Boston (Providence dans l'Etat de Rhode Island.).
La FCC sera être amenée à intervenir à la demande de WDHH-TV, à moins que NBC ne trouve une solution satisfaisante pour couvrir plus complètement le DMA N° 8.

Ce cas illustre la flexibilité et la modularité qu'apporte au marché télévisuel américain le modèle économique network national / stations locales (localisme).
Cette évolution témoigne également de la montée en puissance du groupe mixte Comcast / NBCU (MVPD + programmes).

mardi 8 décembre 2015

Négociations ardues entre groupes média américains : groupes de stations contre distributeurs


Les forces en présence :
  • D'un côté, Tegna (ex. Gannett), groupe de 46 stations locales qui réclame une augmentation de ses droits de retransmission (retransmission fees). La plupart de ces stations sont affiliées et retransmettent les programmes nationaux des grands networks (NBCU, CBS, ABC, en plus d'une programation locale spécifique. Ces stations, souvent situées dans de grands DMA, représentent un tiers des foyers TV américains (voir liste des stations).
  • De l'autre côté, AT&T avec U-verse et DirecTV : un MVPD comptant près de 26 millions d'abonnés. L'une des raisons du rachat de l'opérateur satellite DirecTV par AT&T (48,5 millions de $) était de renforcer sa position dans ses négociations avec les fournisseurs de programmes (les groupes de stations) en ajoutant dans la balance les 19,5 millions d'abonnés de DirecTV aux 5,9 millions de U-verse.
L'accord pluri-annuel signé par les deux parties permet d'en finir, pour quelque temps, avec le risque de blackout dont les abonnés étaient menacés. Le Congrès a demandé à la FCC d'examiner les conditions de telles négociation (elles doivent se dérouler en toute bonne foi - good faith).
Les conflits et négociations de ce type (MVPD / stations) se multiplient. Le montant total des droits payés aux groupes de stations augmenterait cette année de plus de 20% (6 milliards de $). Ces négociations sont à la base du modèle économique des networks et du localisme de la télévision américaine (cf. Retransmission consent. L'équilibre local de la télévision américaine, à propos de la négociation AT&T avec Tribune Broadcasting). Elles constituent également une forte incitation à la concentration des groupes de stations, d'une part, et des MVPD d'autres part.
Annonce de l'accord aux abonnés de AT&T (U-verse et DirecTV)
 de la station KVUE (affiliée ABC à Austin, Texas)

lundi 12 octobre 2015

TV américaine : stations contre réseaux de distribution (MVPD)


Régulièrement le marché américain de la télévision est secoué par un conflit entre stations et réseaux. Le plus récent (octobre 2015) a opposé le groupe Tegna (ex. groupe Gannett) au réseau satellitaire Dish Network (14 millions d'abonnés). Le groupe Tegna possède 46 stations réparties dans 38 DMA qui desservent un tiers des foyers TV américains ; Tegna contrôle ainsi de nombreuses stations affiliées aux networks ABC, CBS et NBCU.

Les stations, affiliées et O&O, demandent une meilleure rémunération (distribution fee) de leur programmation auprès des réseaux câblés et satellitaires qui les retransmettent. Cette rémunération représente, selon SNL Kagan, entre 10 et 24% de leurs revenus (soit 6,3 milliards de dollars pour l'année 2015).
De leur côté, les distributeurs, Multichannel Video Programming Distributors (MVPD), veulent limiter leurs dépenses et leur prix de vente alors qu'il subissent une érosion continue de leur portefeuille d'abonnés (cord-cutting, cord-nevers).
Depuis 1993, cette situation fait l'objet d'un accord pluri-annuel entre les parties, dit retansmission consent agreement.

De tels conflits (carriage disputes) se comptent par milliers. Lorsque les négociations échouent les stations coupent leur signal (channel black-out) et les abonnés des réseaux (Dish, etc.) ne reçoivent plus les programmes des networks... ce qui force les distributeurs à revenir à la table de négociation.
Le conflit opposant Tegna et Dish Network a été résolu dimanche, en tout début d'après-midi, juste à temps pour permettre aux abonnés de regarder les matchs de la NFL.

Ce banal événement de l'économie de la télévision américaine suggère deux constats et une question :
  • La puissance des stations locales qui sont les cellules de base des networks (ABC, CBS, Fox, NBCU, Telemundo, Univision).
  • La complexité de cette économie que ne connaissent pas les marchés télévisuels européens, centralisés voire jacobins et dépendants des Etats. 
  • Les OTT tels que Netflix ou YouTube constituent-ils une remise en question de ce localisme (cf. "Netflix chaîne TV comme les autres, ou pas ?") ?

mercredi 27 février 2008

News You Can Use

.
La presse locale est obligée de remettre en chantier son métier. Les médias numériques ne la menacent pas, ils menacent la routine dans laquelle elle s’exténue. Quel métier ? Il faut s’interroger d’abord sur les demandes des lecteurs et, plus encore, des non-lecteurs. Sans a priori. 
Un rapport vient d’être publié par The American Press Institute : "Making the Leap Beyond 'Newspaper Companies". Constitué d’études de cas et de recommandations générales, il invite à redéfinir les objectifs de l’entreprise de presse locale, compte tenu de l’évolution globale du marché de l’information.

«News you can use» dit un ancien slogan (« informations qui servent à quelque chose »). Slogan de plus en plus pertinent, selon ce rapport : le lecteur d’un journal attend d’abord des fonctionnalités et des contenus utiles. Quelle est la fonction d’utilité associée au lecteur ? Comment maximise-t-il le rendement de son investissement de lecture ? Où vont ses préférences ? Que veut-il ? Quelque chose qui l’aide, dans la vie courante la plus triviale. Il lui faut savoir ce qui se passe, ici et maintenant, dans l’espace étroit où se déroule sa vie, tous les jours. Il a besoin d'une information pour communiquer, être en relation avec les autres, les services, les administrations, les commerces, pour partager, comme l’exprime l’exacte étymologie de «communiquer». Et il faut que tout cela soit disponible de diverses manières, chacune technologiquement adaptée aux situations dans lesquelles se trouvent les lecteurs, selon les moments de leur quotidien. 

La revendication d’utilité locale vaut de la même façon pour les contenus publicitaires. Qu’est-ce qu’une intervention publicitaire locale, dans un magazine, un quotidien ou un site Internet si ce n’est la première étape d’une transaction, d'une mise en relation qui se terminera sur le point de vente, virtuel ou réel ? Et la mesure des lectorats prend un tout autre sens.

Dans la demande du public, à en croire ce rapport, la part de l’information générale, nationale, non localisable, est mince, car cette demande est - ou sera - bientôt satisfaite par d’autres moyens. 

En résumé, toutes les informations, les contacts, les solutions, partout, tout le temps.
L’entreprise de presse locale à venir est décrite comme une « nouvelle sorte de service fournisseur d’information locale et de connexion » ( « a new kind of local information and connection utility »). Cette nouvelle entreprise qui « rend service » est indifférente aux technologies, aux supports : papier journal, sites Internet, magazine, annuaire, vidéo, blogs, podcasts, flux RSS, suppléments, newsletter, site mobile, SMS, affichage numérique, il faut de tout pour faire un lecteur... et pour faire un journaliste.
.